《孙子兵法》有言:“胜兵先胜而后求战。”
真正高明的战争,往往在正式交锋以前就做好了取胜的各种准备工作。
工业机器人行业也是如此。这个行业前期投入大,回报周期也较长,企业需要经过多年的积累才能逐渐形成规模和竞争力。
特别是面对经营多年的海外巨头,国产厂商还要经历漫长的技术追赶和价格竞争。
埃斯顿用了十几年时间,终于走到了中国工业机器人市场的最前端。
2025年,埃斯顿连续第八年位居国产工业机器人品牌出货量首位,并首次超越外资品牌,成为中国工业机器人整体市场年度出货量第一,市场份额达到10.6%。
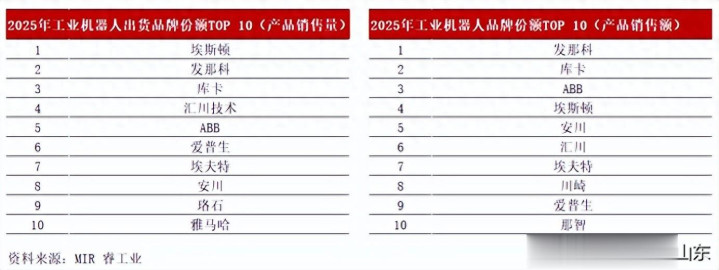
然而,同期埃斯顿的归母净利润只有0.45亿元,这样的利润体量,和市场第一的出货量表现多少有些反差。
追赶登顶
埃斯顿起初做的并非机器人。
公司成立于1993年,早期长期深耕工业自动化,在伺服和运动控制领域做了不少积累。等到后来进入工业机器人行业时,这些技术也就成了现成的基础。
到2015年上市时,埃斯顿已经同时拥有核心控制部件和工业机器人两块业务,机器人产品也开始进入焊接、上下料等多个工业场景。
但在当时的中国机器人市场上,海外品牌依然占据着明显优势。
ABB、发那科、安川、库卡进入中国多年,尤其是在汽车和3C等领域,已经建立了成熟的客户体系。
对于国产厂商来说,单靠价格更低,很难真正撬动这些客户。机器人能否长期稳定运行,售后响应是否足够及时,以及复杂工艺能不能做好,都是客户更换供应商时绕不开的问题。
埃斯顿随后做了不少补课。
2017年,埃斯顿拿下英国TRIO,进一步补强了高端运动控制能力。
此后,公司又将目光投向焊接领域,2020年以1.96亿欧元收购德国百年焊接机器人企业CLOOS,CLOOS不仅拥有成熟的焊接机器人技术,在海外也积累了不少客户和销售渠道。
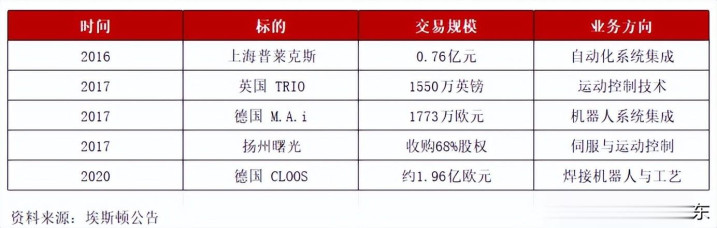
再加上埃斯顿原有的控制器、伺服系统、机器人本体和智能制造系统,公司的业务边界也逐渐从核心部件延伸到机器人整机和具体应用。
如今,埃斯顿的工业机器人产品已经覆盖3kg-1200kg负载,应用范围也扩展到了汽车、光伏、锂电、电子制造、工程机械、船舶等多个行业。
这套体系的建立恰好赶上了国产机器人加速渗透的浪潮。
2020年,国产品牌在国内工业机器人市场的份额还不到29%;到2025年,这一比例已经升至55%左右。
埃斯顿则在这一轮替代中一路向前,最终把出货量做到中国市场第一。
只是,规模持续扩大的同时,盈利能力并未同步改善。
盈利改善
2025年,埃斯顿实现营业收入48.88亿元,毛利润约14.4亿元,可销售、管理、研发和财务四项费用合计约14.31亿元,与全年毛利润规模基本相当。
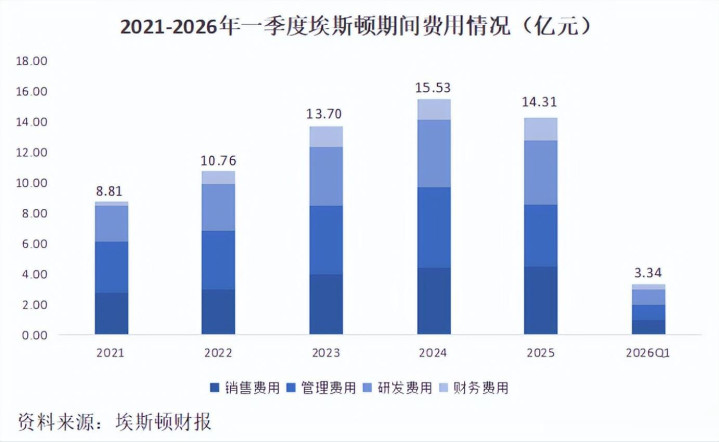
最后,公司的归母净利润仅4497万元,扣非净利润更是只有728万元。
近49亿元的收入,为什么最后只剩下这么一点利润?
这与工业机器人行业的生意特征有关。
机器人进入汽车、锂电、电子制造等不同产线,往往需要针对具体场景做工艺开发、调试和适配,设备交付之后,后续服务也少不了。
而国内厂商一边要追赶海外企业的技术和可靠性,一边还要建立销售、工程和服务体系,前后两端都需要持续投入。
与此同时,市场供给仍在继续增加。2025年,国内工业机器人销量同比增长超过13%,产量增幅却达到28%,产量增速明显快于需求,竞争也越来越激烈。
在这种情况下,继续被动应对已难以为继。
于是,从2025年下半年开始,埃斯顿主动调整接单策略,一方面主动收缩部分盈利能力偏弱的项目,把更多资源投向附加值更高的产品;另一方面继续推进供应链降本、国产化替代和价格管理。
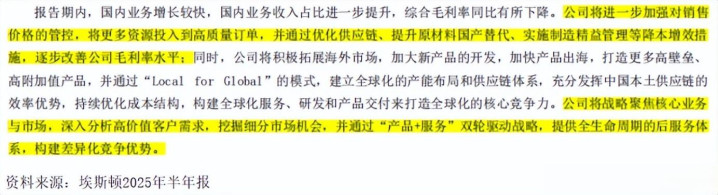
到2026年上半年,公司的综合毛利率因此同比明显提升,期间费用率也有所下降,公司预计归母净利润将达到1.5-1.8亿元,同比大增2144.74%-2593.68%。
不过,归母净利润与扣非净利润之间还有接近1亿元的差额,主要原因来自一项股权资产。
报告期内,南京工艺与南京化纤完成资产重组,埃斯顿持有的南京工艺股权置换为南京化纤股权,相关公允价值变动收益计入非经常性损益。
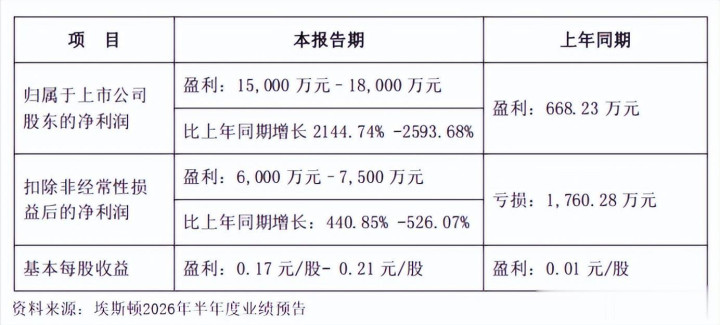
即使剔除这部分非经常性收益后,公司的主营盈利能力也已经比上年同期好了不少。
继续下注
就在工业机器人业务刚刚开始释放更多利润时,埃斯顿已经把目光转向了下一个方向。
2026年7月,公司宣布通过全资子公司收购埃斯顿酷卓剩余股权。
酷卓的业务主要围绕协作机器人、具身智能机器人及核心零部件展开,目前产品覆盖3kg-35kg负载,已进入汽车、家电、3C电子、食品物流等行业。
2025年,其协作机器人出货量同比增长超过270%。
然而,酷卓仍处在明显的投入期。
2025年,公司营收5016.79万元,净亏损却扩大到5299.85万元;2026年前4个月,营收1486.74万元,亏损1265.82万元。
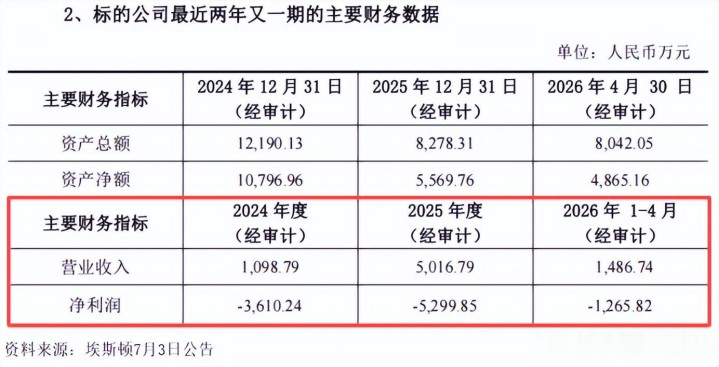
埃斯顿为何选择此时把酷卓彻底收入囊中?
经过多年扩张,埃斯顿在传统工业机器人领域已经具备成熟的控制、驱动、生产和销售体系,酷卓可以直接复用这些能力,省去重新搭建供应链和渠道的时间。
与此同时,酷卓也在协作机器人和具身智能方向上强化了埃斯顿的布局。
按照业绩承诺,酷卓2026年5月至2029年累计营收要至少达到6.2亿元,其中协作机器人业务累计扣非净利润不低于6600万元。
不过,截至2026年4月底,酷卓的净资产只有4865万元,此次整体估值却达到4.87亿元,评估增值率达到901.2%。
接下来如果只见出货量、不见利润,其亏损也可能对埃斯顿的整体盈利形成拖累。
总结
《孙子兵法》所谓“先胜”,核心在于提前准备能够取胜的条件。
第一场仗,埃斯顿用技术、供应链、客户、产品线和规模这些积累,把机器人卖到了中国第一。
而第二场仗也已经开始。
第一的出货量,能否进一步沉淀为稳定的利润和现金流,将决定埃斯顿能不能从规模领先者,真正走向一家盈利能力稳固的机器人巨头。
申宝配资提示:文章来自网络,不代表本站观点。